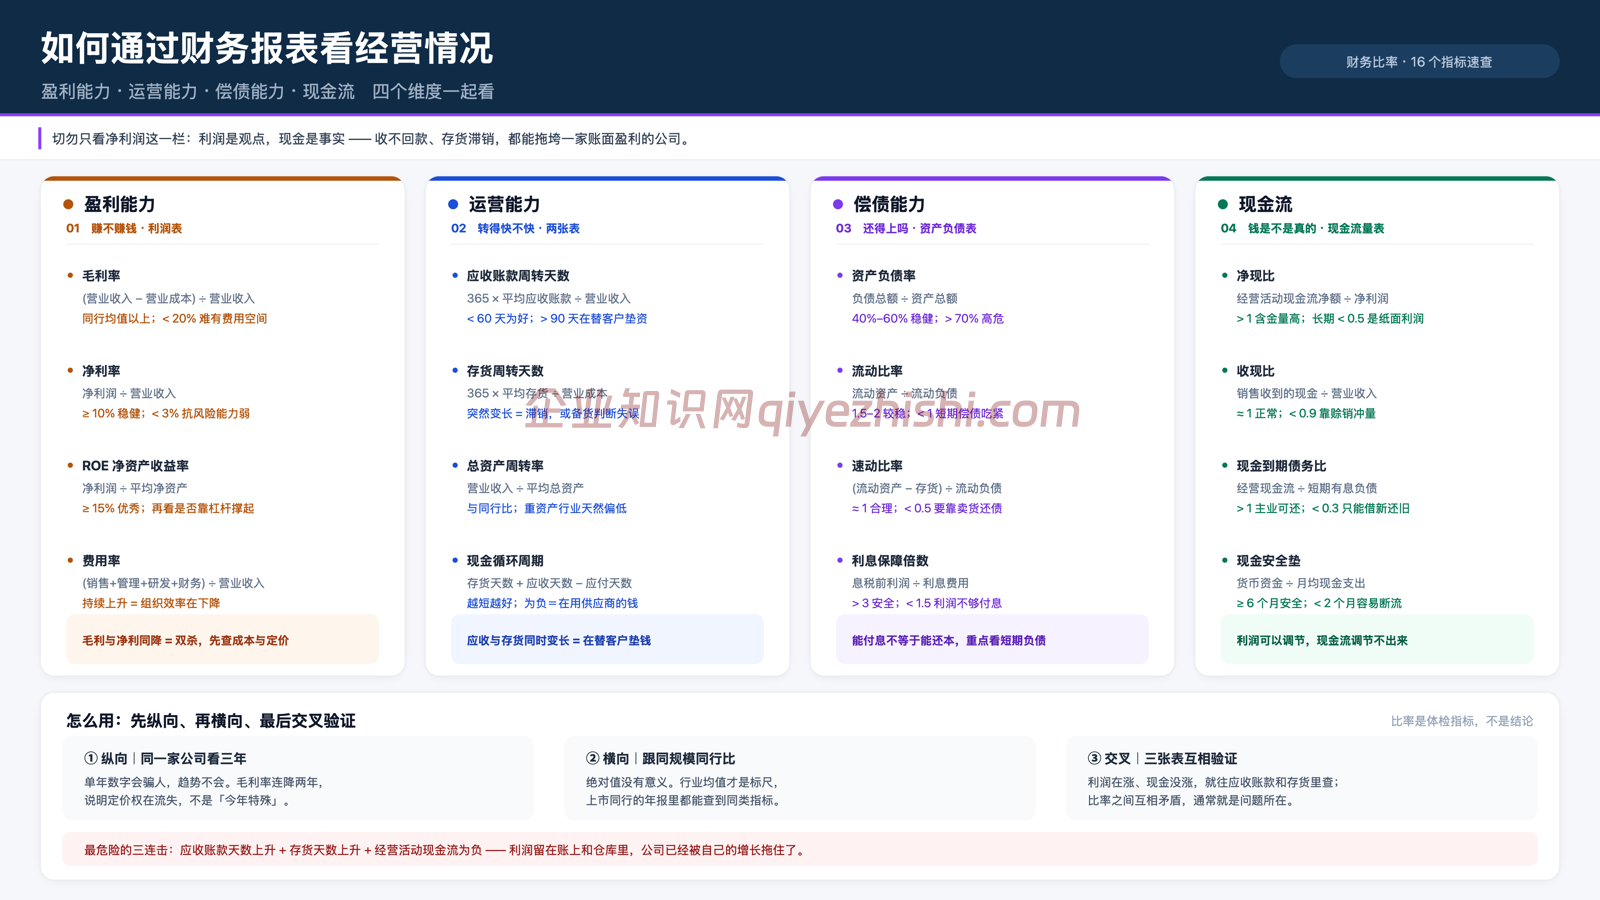
公司的经营情况,可以通过财务报表里的盈利能力、运营能力和偿债能力等综合评估,切勿只看净利润这一栏,收不回款且商品或原材料滞销都可能拖垮公司。常用的财务比率指标:负债能力、运营能力、盈利能力和现金流。
一、财务比率分析方法的应用
什么是财务比率分析法
财务比率分析法,英文Proportional analysis method,也被称为财务指标分析,是把财务报表中的不同项目的数据进行关联对比,通过计算得出具备特定经济含义的比率指标,据此分析和评价小公司的财务状况和经营成果。
常用的财务比率分析指标
传统财务比率分析理论认为:企业的财务状况和业绩主要取决于盈利能力、运营能力和偿债能力。
常用的财务比率指标可以分为四大类,覆盖企业经营的核心维度:
- 偿债能力类:流动比率、速动比率和资产负债率;
- 营运能力类:存活周转率、应收账款周转率和资产周转率;
- 盈利能力类:营业毛利率、营业净利率和净资产收益率。
简单介绍这些指标的含义:
- 资产负债率:负债总额/资产总额✖️100%;
- 速动比率:速动资产/流动负债;
- 波动比率:流动资产/流动负债;
- 存货周转率:营业成本/存货平均余额;
- 应收账款周转率:赊销收入净额/应收账款平均余额;
- 资产周转率:营业收入/平均总资产✖️100%;
- 营业毛利率:(营业收入-营业成本)营业收入✖️100%;
- 营业净利润率:净利润/营业收入✖️100%;
- 净资产收益率(ROE):净利润/平均净资产✖️100%。
财务比率分析的作用
财务比率分析的作用是,把数据归纳为易于经营判断的依据。
- 为经营提供信息;
- 有利于加强小公司内部管理;
- 加强风险管控。
二、如何通过财务报表看经营情况
通过财务报表,利用财务比率分析,就可以了解小公司的盈利能力、运营效率、偿债能力等情况。
企业盈利能力分析
主要通过营业毛利率和经营净利润率来分析企业盈利能力。
营业毛利率:(营业收入-营业成本)营业收入✖️100%,在营业收入一定的前提下,内部成本管控越好,产品的毛利率就越高。如果产品或服务的前景良好,盈利能力具有可持续性,在利润表上表现为利润总额中营业利润的比重较大且呈上升趋势、;
经营净利润率:净利润/营业收入✖️100%,是衡量公司运用自有资本的收益水平,正常情况下,一个小公司净资产收益率越高,其资本运营效率就越高,盈利能力越强,投资者和债权人的权益就更能得到更好的保障。
企业营运能力分析
资产是企业资金分布及存在的具体形态,理论上加快资金周转,可以节约资金,提高利润。企业营运能力:对内经营性资产作为企业生成经营的基础,周转越快,越说明其利用效率越高。投入相同的资产,转的越快,收益也就越高。
企业营运能力主要看两个点:
- 流动资产周转能力:包括应收账款周转率和存货周转率。存货周转率良好则证明销售情况好。应收账款周转率是指从应收款的形成到实际收回款项,一般认为周转率越高越好,但太高会导致应收账款周转天数太短,企业信用政策太严,可能会影响销售量的提升;
- 总资产周转能力:反应企业总资产的使用效率,用来衡量企业总资产周转速度的快慢,分析企业总资产周转能力,从而评价企业管理者运用总资产生产销售收入的能力。
企业偿债能力分析
偿债能力分析包括短期偿债能力分析和长期偿债能力分析,直接影响企业的经营安全,最能判断企业是否抗风险的依据。
短期偿债能力分析
企业的短期偿债能力,需要对流动资产和流动负债进行比较,计算相对量的比值,形成的指标有流动比率和速动比率两个。
- 流动比率:营运资金是流动资产抵补流动负债后的余额,流动比率是流动资产与流动负债的比值。一般波动比率高,则说明企业可利用的营运资金充足,可变现资产较多;
- 速动比率:速动资产是指可以快速变现的资产,包括货币资金、交易性金融资产、应收票据、应收账款和其他应收款等,速动比率是指速动资产与流动负债的比值。该值越高,越能证明企业更有能力在短时间内变卖资产来偿还短期债务。
长期偿债能力分析
资产负债率反应借贷筹集的资产比例,用于衡量企业利用债券人资金的能力,反应企业在清算时对债权人利益的保护程序。资产负债率较低,证明企业有能力支付和偿还债务的能力。如果过低,可能意味着企业不太擅长运用外部资金。但太高,说明企业通过借债筹集的资产越多,风险也就越大。
企业知识网( www.qiyezhishi.com ),发布靠谱的网赚项目。发布者:马慧GEO,转转请注明出处:https://www.qiyezhishi.com/jizhang/1177.html