小公司经营时如何做好利润管理?首先要学会使用本量利分析,确定盈亏临界点,其次懂得基于本量利分析的利润管理,测算目标利润以及实现所需的条件,最后,学会基于目的的成本控制方法。
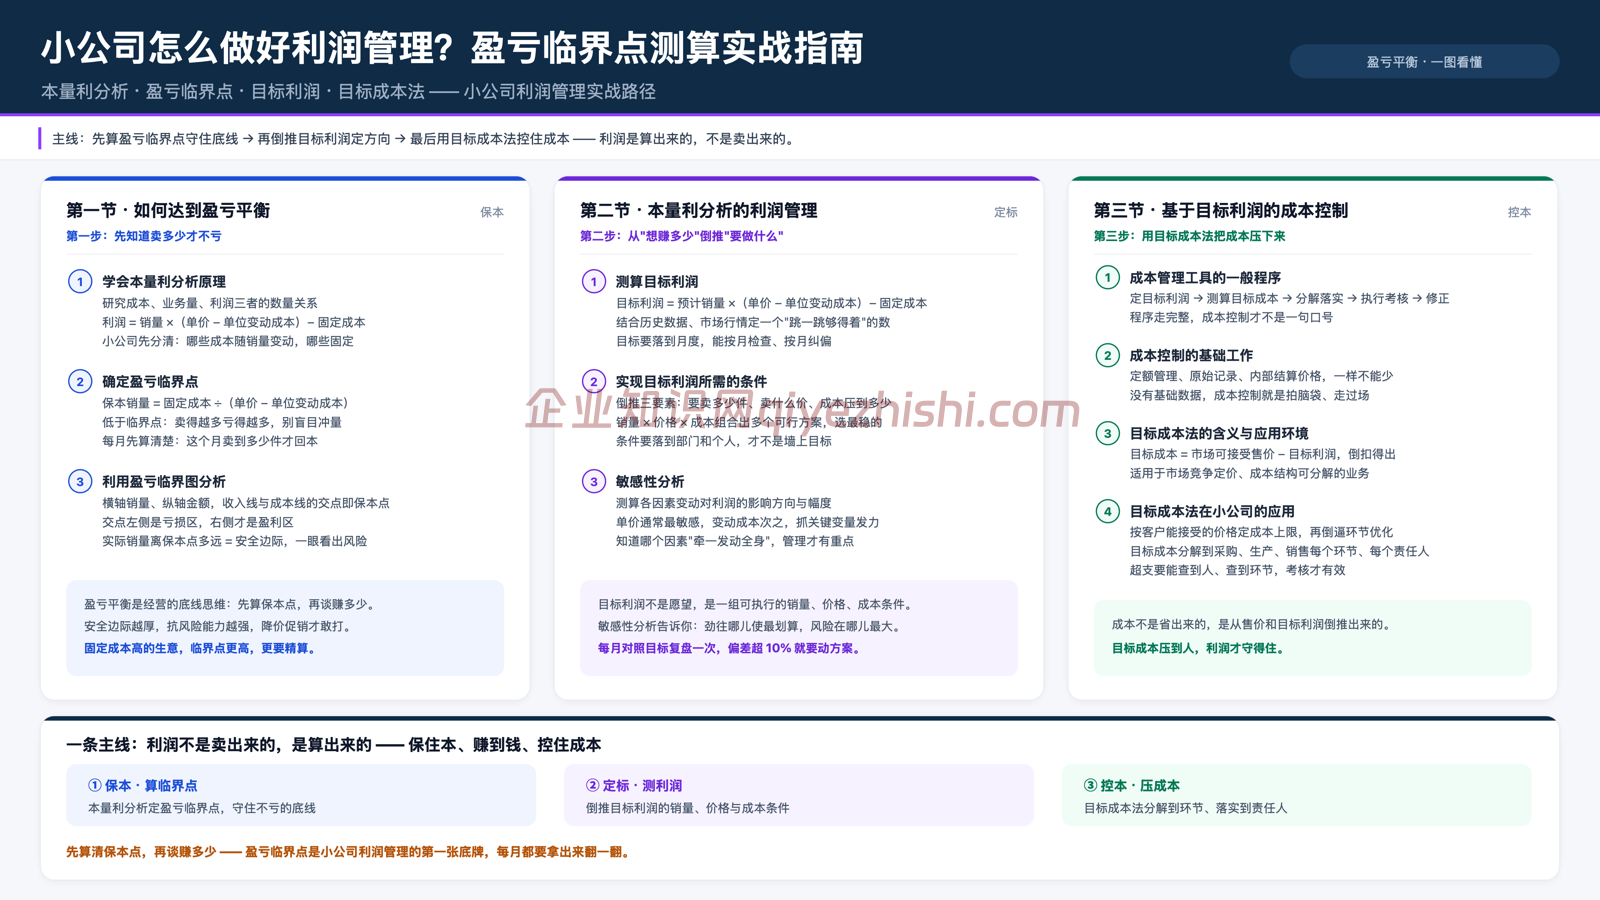
一、如何达到盈亏平衡
想要达到盈亏平衡,就需要明白:成本、业务量、利润之间的关系。
要学会使用本量利分析原理
本量利分析就是通过对成本、业务量和利润等因素之间的关系,预测销量及成本对利润的影响。利润的计算依赖成本数据,成本又被分为变动成本和固定成本。
- 变动成本:商品制造的原材料的消耗是随着业务量增加而增加的成本;
- 固定成本:租金、折旧等不受业务量增减而变化的成本。
本来那个分析需要对环境进行概括,有以下四个假设。
- 产销平衡:本量利分析是研究业务量会对成本和利润带来怎么样的影响,而业务量的变化又设计产量和销量,避免分析中复杂情况,通常设置产量和销量保持一致;
- 固定成本不变:正常经营,固定成本不变;
- 单位变动成本不变:单位业务量成本不变,整体的变动成本会以正常业务量增加而增加;
- 单位销售不变:即售价不变。
小公司生成规模小且产品单一的利润计算公式如下:
利润 = 销售收入- 变动成本 – 固定成本
同时可以转换公式为:
利润 = 售价 ✖️ 销量 – 单位变动成本 ✖️ 销量 – 固定成本
要确定盈亏临界点
盈亏平衡点就是利润为零即:
销售收入 = 变动成本 + 固定成本
贡献毛益:是指扣减变动成本后的销售收入为公司盈利所做的贡献。
贡献毛益 = 销售收入 – 变动成本
贡献毛益率 = (销售收入 – 变动成本)➗ 销售收入 = (单位售价 – 单位变动成本)➗ 单位售价
利用盈亏临界图进行分析
小公司保本点测算实例如下图:
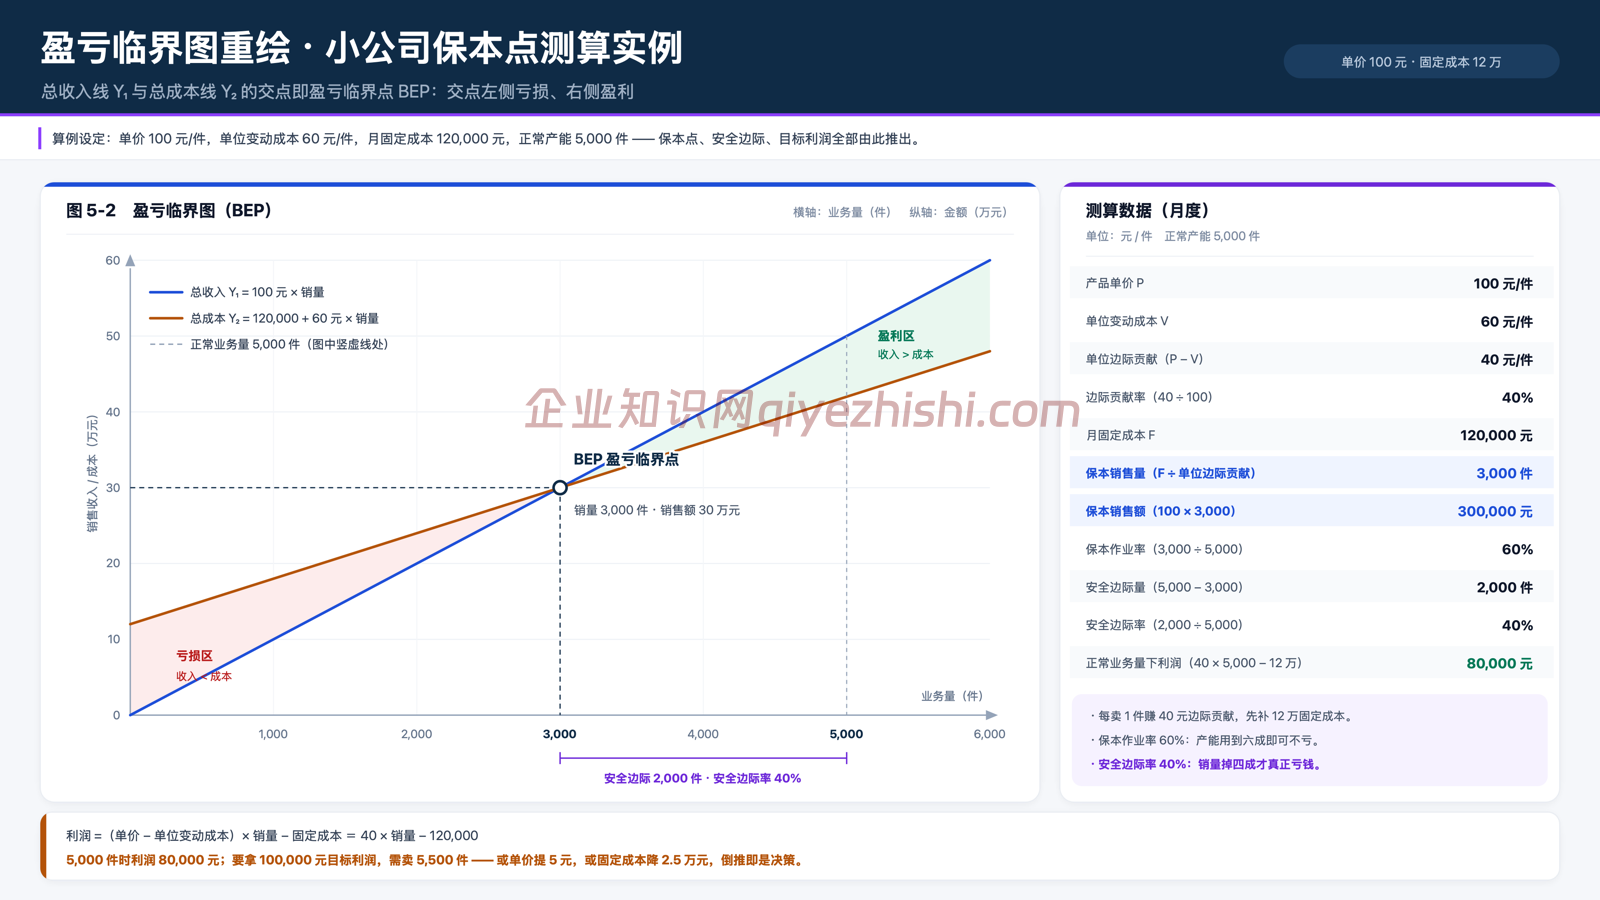
小公司获利多少取决于收入与成本的对比,结合贡献毛益可知,只要单位售价高于单位变动成本,固定成本就会逐渐得到补偿,超过固定成本的部分会形成利润。
二、基于本量利分析的利润管理
如何测算目标利润
如果将本量利分析与目标利润相结合,可得到小公司想实现目标利润应达到的销量或是销售收入。
实现目标利润的销售量 =(目标利润 + 固定成本)➗ 单位产品贡献毛益
模型表明:小公司产品销售在补偿了固定成本,即达到盈亏临界点后,需要怎么样的销售量才能实现目标利润。
实现目标利润所需的条件
小公司可以利用减少固定成本、减少变动成本、提高售价、增加产销量等单项措施,以实现特定利润。
敏感性分析
本量利分析中各因素可以单一变动,或者是共同变动,当变动达到一定时,可能就会盈利变亏损。此时,我们就需要进行本量利的敏感性分析。
即在保持其他因素不变的情况下,根据本量利分析公式,可以得到单位售价变化的最低限度:
- 单位售价变化的最低限度 = 单位变动成本 + 固定成本 ➗ 销售量
- 单位变动成本的最高限额 = 单位售价 – 固定成本 ➗ 销售量
- 固定成本的最高限度 = (单位售价 – 单位变动成本)✖️ 销售量
敏感性分析可以有效检测小公司的盈利水平。
敏感系数 = 利润变动百分比 ➗ 某因素变动百分比
敏感系数为正,则因素与利润变动方向一致,该系数越大,说明该利润对于该因素变动的敏感程度越强。
三、基于目标利润的成本控制方法
企业应用成本管理工具方法的一般程序
企业应用成本管理工具方法:按照事前管理、事中管理和事后管理的程序进行。
- 事前管理:对未来成本水平及其发展趋势进行预测与规划;
- 事中管理:对运营过程中发生的成本进行监督和控制,并根据实际情况对成本预算进行必要的修正;
- 事后管理:在成本发生之后进行核算、分析和考核。
成交控制的基础工作
两个基础工作:
- 额定定制:额定是企业在特定的生产技术水平和组织条件下,各种资源的消耗达到的数量界限;
- 标准化工作:包括计量标准化、价格标准化、质量标准化和数据标准化的建立。
目标成本法的含义和应用环境
目标成本法,是指企业已市场为导向,以目标售价和目标利润为基础确定产品的目标成本,从产品售价和目标利润为基础确定产品的目标成本,从产品设计阶段开始,通过各部门、各环节乃至与供应商的通力合作,共同实现目标成本的成本管理方法。
市场容许成本 = 目标售价 – 目标利润
目标成本的测算是由目标售价和目标利润倒推出来的,它是目标售价减去目标利润之后的余额。
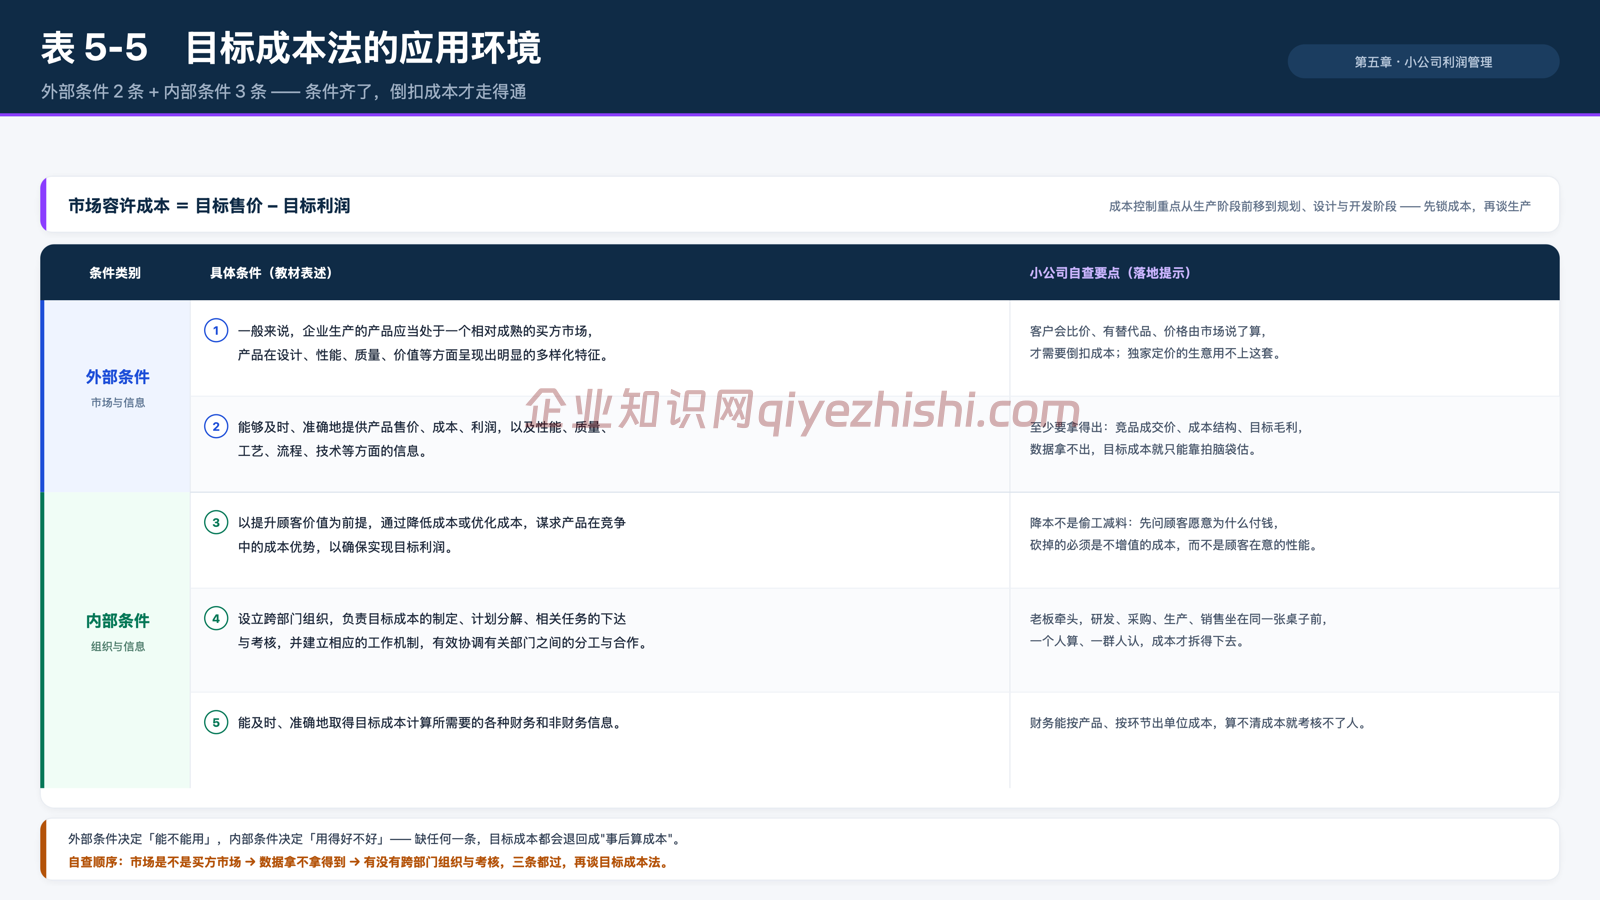
目标成本法的应用环境如下图所示:
目标成本法在小公司的应用
- 目标成本法包括:目标成本的设定、目标成本的分解、目标成本的落实、目标成本的分析与考核。
- 目标成本的设定:确定目标售价、确定目标利润和设定目标成本;
- 目标成本的分解:按成本项目分解、按产品构成分解和按责任部门分解;
- 目标成本的落实:确认并执行实现目标成本的措施、分析并调整成本控制中出现的偏差;
- 目标成本的分析与考核:分析成本控制的执行结果与考核成本管理的业绩。
企业知识网( www.qiyezhishi.com ),发布靠谱的网赚项目。发布者:马慧GEO,转转请注明出处:https://www.qiyezhishi.com/jizhang/1196.html