小公司预算管理,销售预测、生产预算、采购预算、人工预测、制造费预测、产品生成预算、销售及管理预算等,这些基本就涵盖了所有预算,只要按照这个流程落地即可。
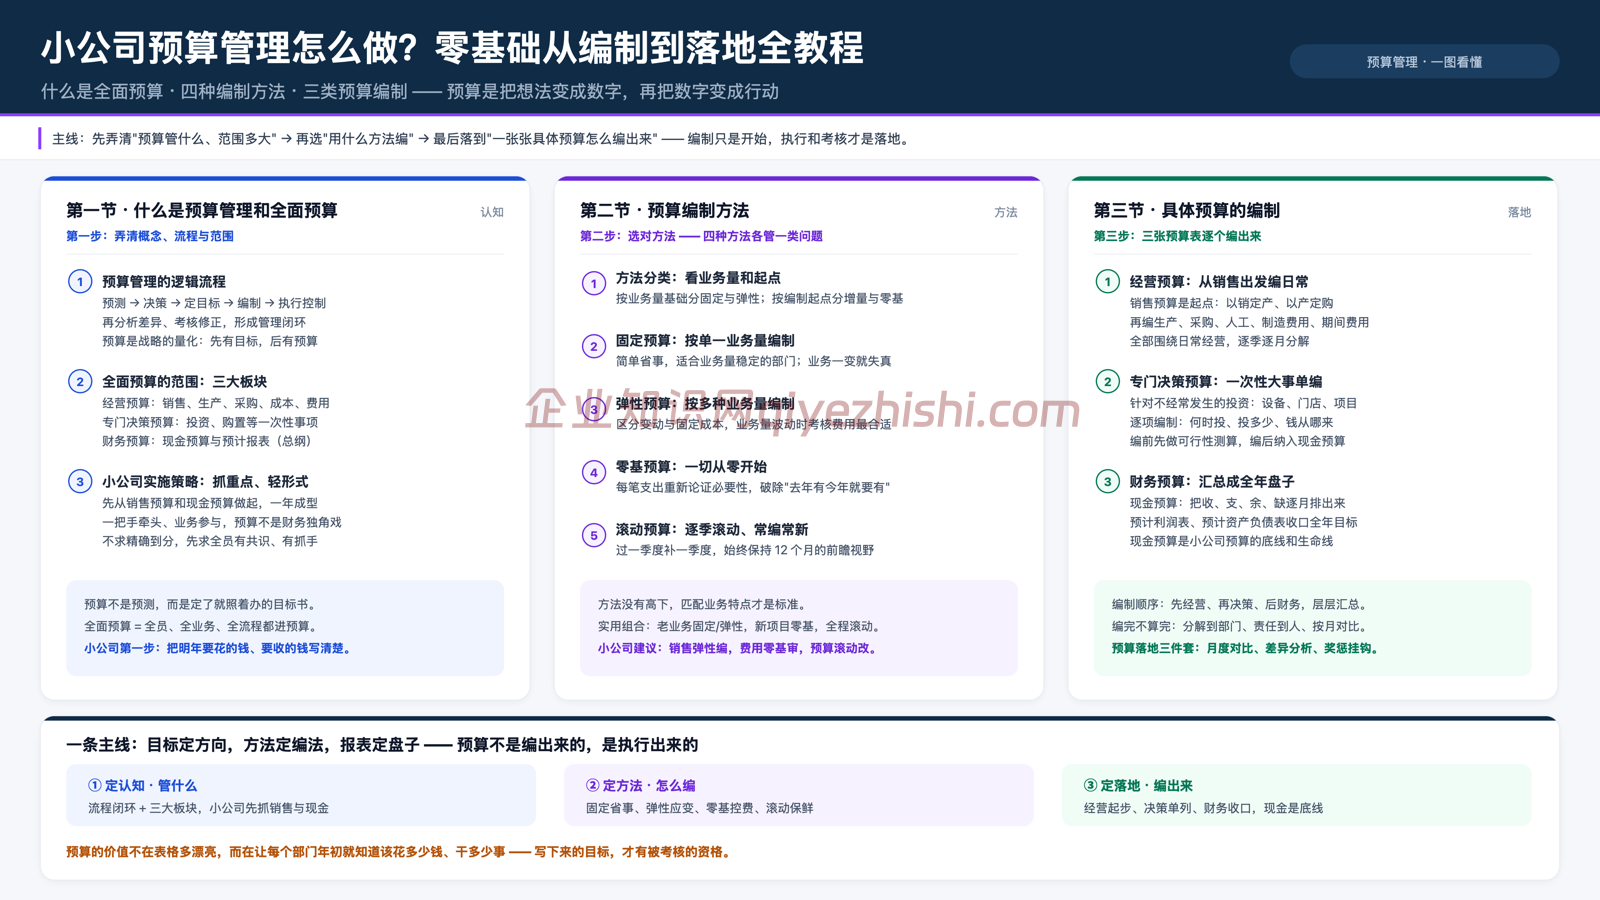
一、什么是预算管理和全面预算管理
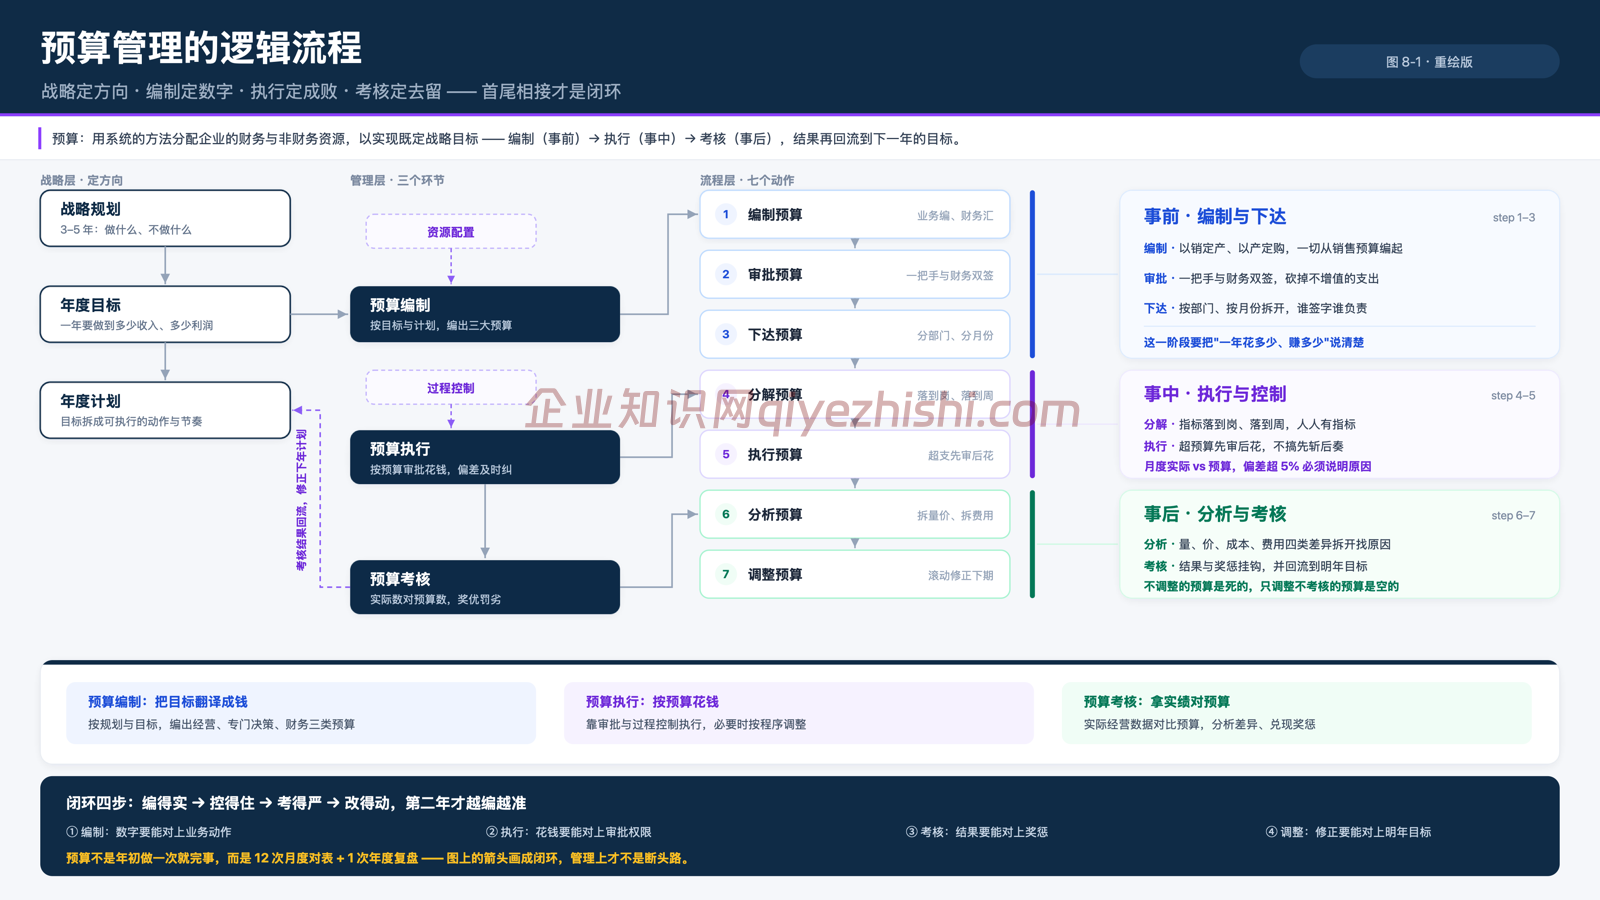
预算管理的逻辑流程
预算是一种系统的方法,用来分配企业的各项财务和非财务资源,以实现企业既定的战略目标。逻辑流程包括:预算编制、预算执行、预算考核等环节。
全面预算的范围
传统的预算一般是财务预算,财务预算由财务部门完成,采用会计与核算思维,将所有会计科目的计划数确定下来后进行汇总,按照报表的编制方法,最终得出预算期的利润表、资产负债表和现金流量表的具体预测结果。
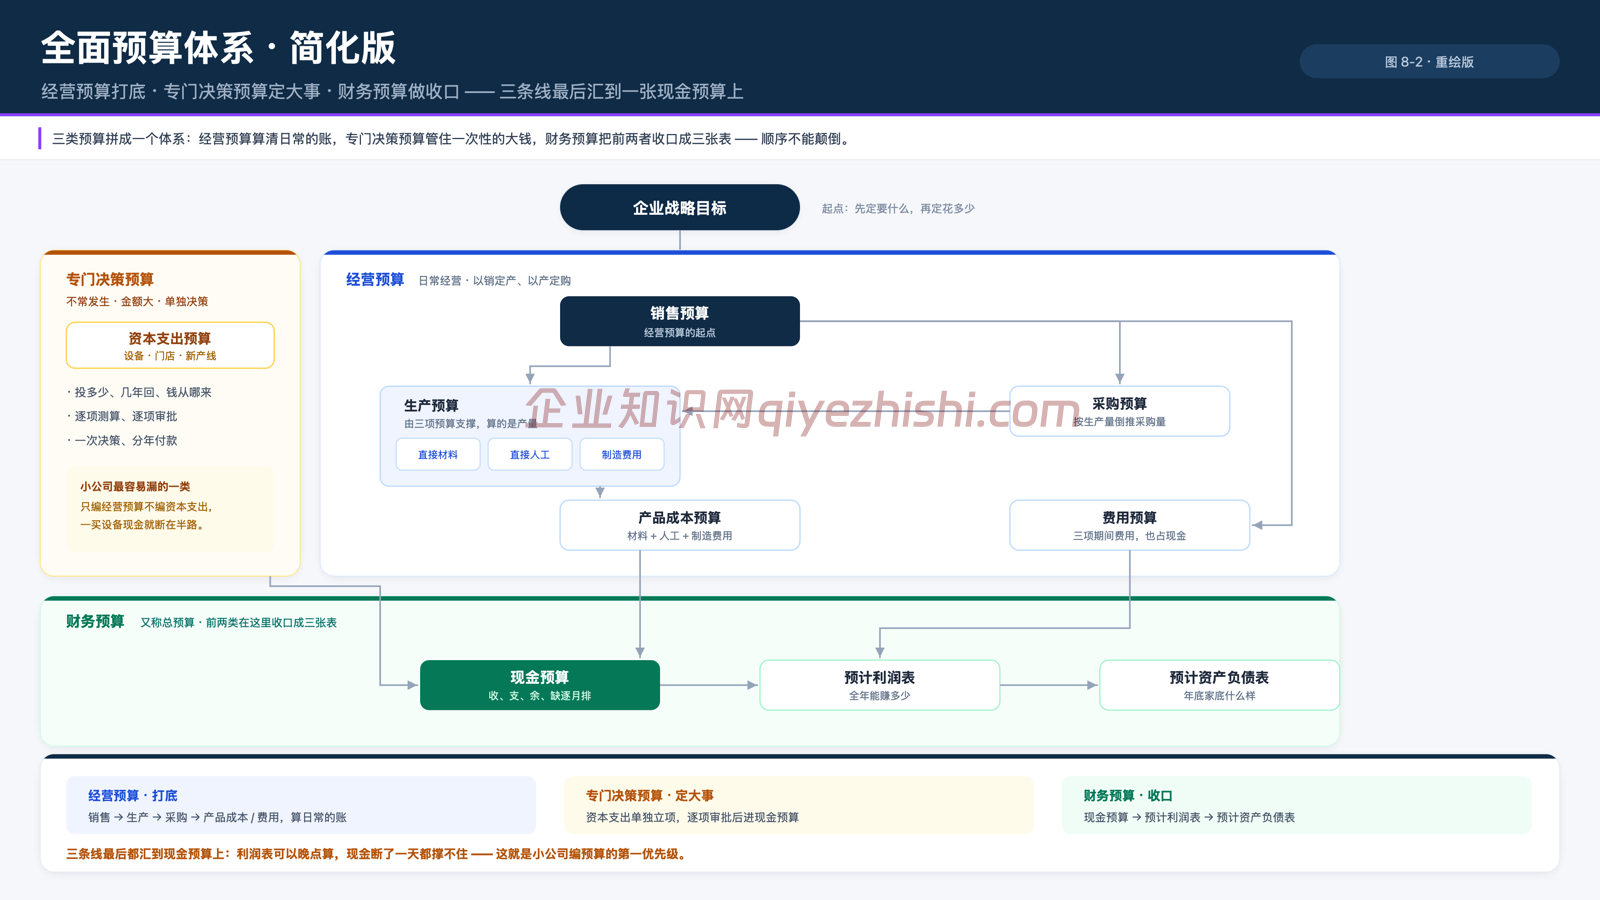
全面预算,集经营预算、专门决策预算和财务预算于一体,是综合性预算体系。
小公司实施全面财务预算管理的策略
小公司实施全面财务预算管理的策略包括:
- 构建全面预算管理体制的合理机制:包括全面预算管理决策机构、工作机构和执行单位三个层面的基本架构;
- 构建全面的预算编制体系:财务预算、经营预算、专门决策预算共同构成了全面的预算体系,为决策提供了全面而有力的支持。
二、预算编制方法
预算编制方法分类
小公司可根据其战略规划和目标、业务特点以及管理需要,结合不同的工具、方法的特征及使用范围,选择恰当的方法。
- 预算编制基础分类:固定预算和弹性预算;
- 编制成本费用:增量预算和零基预算;
- 预算期是否连续:定期预算与滚动预算。
各个分类的简单介绍:
- 固定预算:对不随业务量变化的固定成本,一般采用固定预算方法编制预算;
- 弹性预算:是指企业在分析业务量与预算项目之间数量依存关系的基础上,分别确定不同业务量及与其相对应的预算项目所耗资源,进而形成企业整体预算的预算编制方法;
- 零基预算:是指不考虑历史期预算及实际经济活动的项目及金额,以零为起点,一切从实际需要和可能出发,分析预算期经济活动的合理性,进而在综合平衡的基础上形成企业整体预算的预算编制方法;
- 滚动预算:是指企业根据上一期预算执行情况和新的预测结果,按既定的预算编制周期和滚动频率,对原有的预算方案进行调整和补充,逐期滚动、持续推进的预算编制方法。
三、具体预算的编制
编制经营预算
编制销售预算
销售预算是在销售预测的基础上,根据小公司年度目标利润确定的预计销售量、销售单价和销售收入等参数编制的预算。
某产品的预计销售收入 = 该产品的预计单价 ✖️ 该产品的预计销售量
预算期现金收入 = 预算期现销收入 + 前期应收账款收回
编制生产预算
生产预算,是根据预算期内的产品生产活动规划,确定预算内产品生产的实际数量及结存情况而编制的预算。
预计生产量 = 预计销售量 + 预算期期末存货量 – 预算期期初存货量
编制采购预算
编制生产预算以后,就可按具体生产安排编制直接材料采购预算。
材料预计采购量 = 预算期预计生产需要量 + 预算期期末预计材料库存量 – 预算期期初预计材料库存量
编制直接人工预算
直接人工预算,是以生产预算为基础进行编制的。
编制制造费用预算
制造费用预算,一般按变动成本法编制,指的是除直接材料和直接人工外的其他一切生产费用的预算。
变动性制造费用预算分配率 = 变动性制造费用预算总额 ➗ 分配标准预算总额
某产品的预计变动性制造费用 = 该产品的直接人工预算额 ✖️ 变动性制造费用分配率
预计需用现金支付的制造费用 = 预计制造费用 – 折旧
产品生产成本预算
产品生成成本预算是在生产预算、直接材料采购预算、直接人工预算和制造费用预算的基础上编制的,反应各产品单位生产成本与总成本。
销售及管理费用预算
销售及管理费用预算,是指在预算期内不属于制造业务范围、在销售业务和日常管理活动中发生的各项费用的预算,也称营业费用预算。
编制专门决策预算
专门决策预算,包括资本支出预算、筹资预算等投融资预算。
资本支出预算
资本支出预算是综合性的工程,分六个步骤如下:
- 确定决策目标;
- 提出各种可选择的方案;
- 估算各种投资方案预期的现金流量;
- 估计预算现金流量的风险程度;
- 根据择优标准,对各种投资方案进行比较后择优;
- 项目实施后,要不断进行评估和控制。
筹资预算
筹资预算的步骤如下:
- 进行销售预测;
- 估计所需要的资产;
- 估计收入、费用和保留盈余;
- 估计所需的外部筹资额。
编制财务预算
财务预算,是各项经营预算和资本支出预算、筹资预算等专门决策预算的汇总。财务预算编制的思路。
编制现金预算
现金预算,反应预算期内现金流转状况的预算。由现金收入、现金支出、现金盈余或不足、资金的筹集与运用。
期初现金余额 + 本期现金收入 = 现金收入合计(表示本期可用现金数)
现金收入合计 – 现金支出合计 = 现金余缺(现金余缺可以是正数,也可以是负数)
现金余缺 + 向银行借款 – 偿还银行借款 – 利息支付 = 期末现金余额
编制预算利润表
预算利润,是以货币为单位,全面综合地表现预算期内经营成果的利润计划,是小公司在全部经营预算及现金预算后完成的。
编制预计资产负债表
预计资产负债表,是小公司预测期末财务状况的综合性工具。
企业知识网( www.qiyezhishi.com ),发布靠谱的网赚项目。发布者:马慧GEO,转转请注明出处:https://www.qiyezhishi.com/jizhang/1215.html