小公司做好运营资金管理,需要通过最佳现金持有量的确定让企业因持有现金付出代价最少,又能满足企业现金需求的最佳持有量。通过赊账方式获得更多客户,但需达到一定要求的小企业,并且需要有一定的回款周期。经济订货批量模型能够使一定时期与存货相关的总成本达到最小值的进货数量。
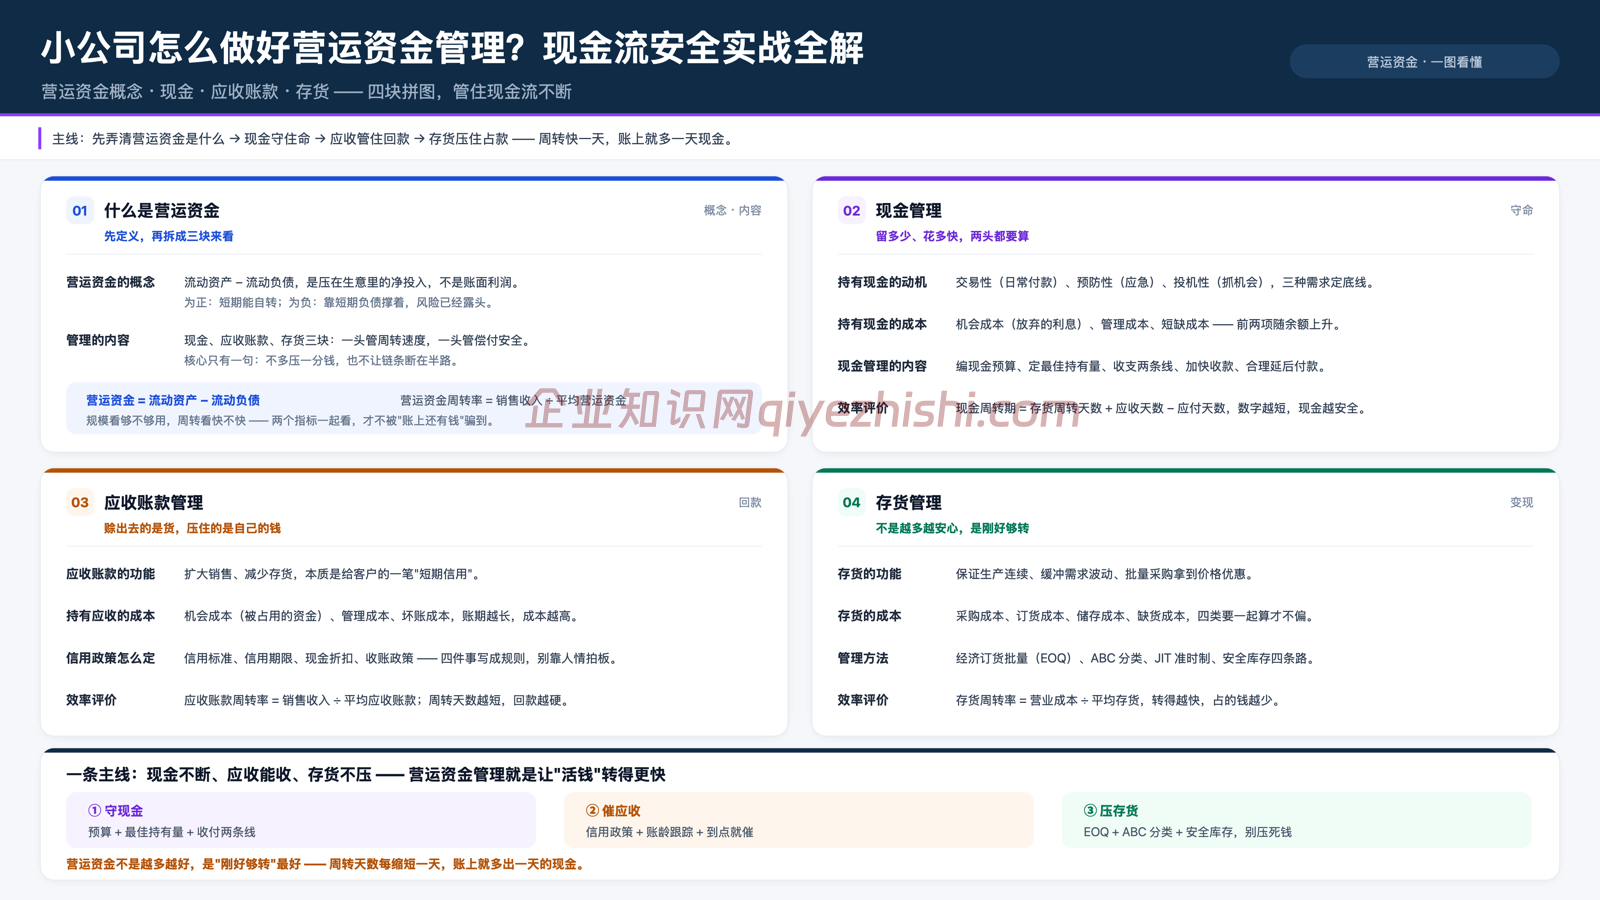
一、什么是营运资金
营运资金的概念
营运资金:广义是指流动资产,狭义是指流动资产减去流动负债后的余额,也被称之为净运营资金,后者是国内外大多数企业采用的概念。
运营资金构成项目:现金、应收账款、存货,以及短期借款、应付账款、应付票据等。
营运资金管理的内容
- 现金管理:现金管理重点在资产的流动性上,从利润最大化角度看,公司要尽量减少现金的持有量,但又需要满足小公司的生产经营需要;
- 应收账款管理:应收账款是企业赊销所致,赊销涉及小公司的信用问题,先要确定公司的信用标准和信用政策,同时应制定收款政策,加快应收账款的收回速度;
- 存货管理:存货在流动资产中所站的比例最大,涉及供、产、销。明确用于村活动的短期资金是多少,如何筹集这部分资金以及如何使存货占用的成本最小。
二、现金管理
现金管理:包括企业的库存现金、各种形式的银行存款和银行本票、银行汇票。
持有现金的动机
- 交易动机:是指小公司为满足生产经营活动中的各种支付需要而持有现金;
- 预防动机:是指小公司需要保持一定的现金余额以应付以外的现金需求;
- 投机动机:证券市场操作或在原料市场上的投机买卖来获取投机收益。
持有现金的成本
持有现金成本,是指因持有现金而付出的各种代价,主要包括:
- 机会成本:是指持有现金而丧失的再投资收益,持有现金越多,机会成本越高;
- 管理成本:是指小公司为因管理现金而发生的管理费用,如管理人员工资而产生的安全措施费等;
- 转换成本:是指现金与有价证券在转换过程中发生的固定成本,如经济人佣金、税金以及其他管理成本;
- 短缺成本:是由于现金不足而导致的损失,例如无法支付而信用损失,以及滞纳金等。
现金管理的内容
现金管理的目的是保证小公司拥有生产经营所需现金的同时,节约使用现金,并从暂时闲置的现金中获得最多的收益。现金管理内容包括:
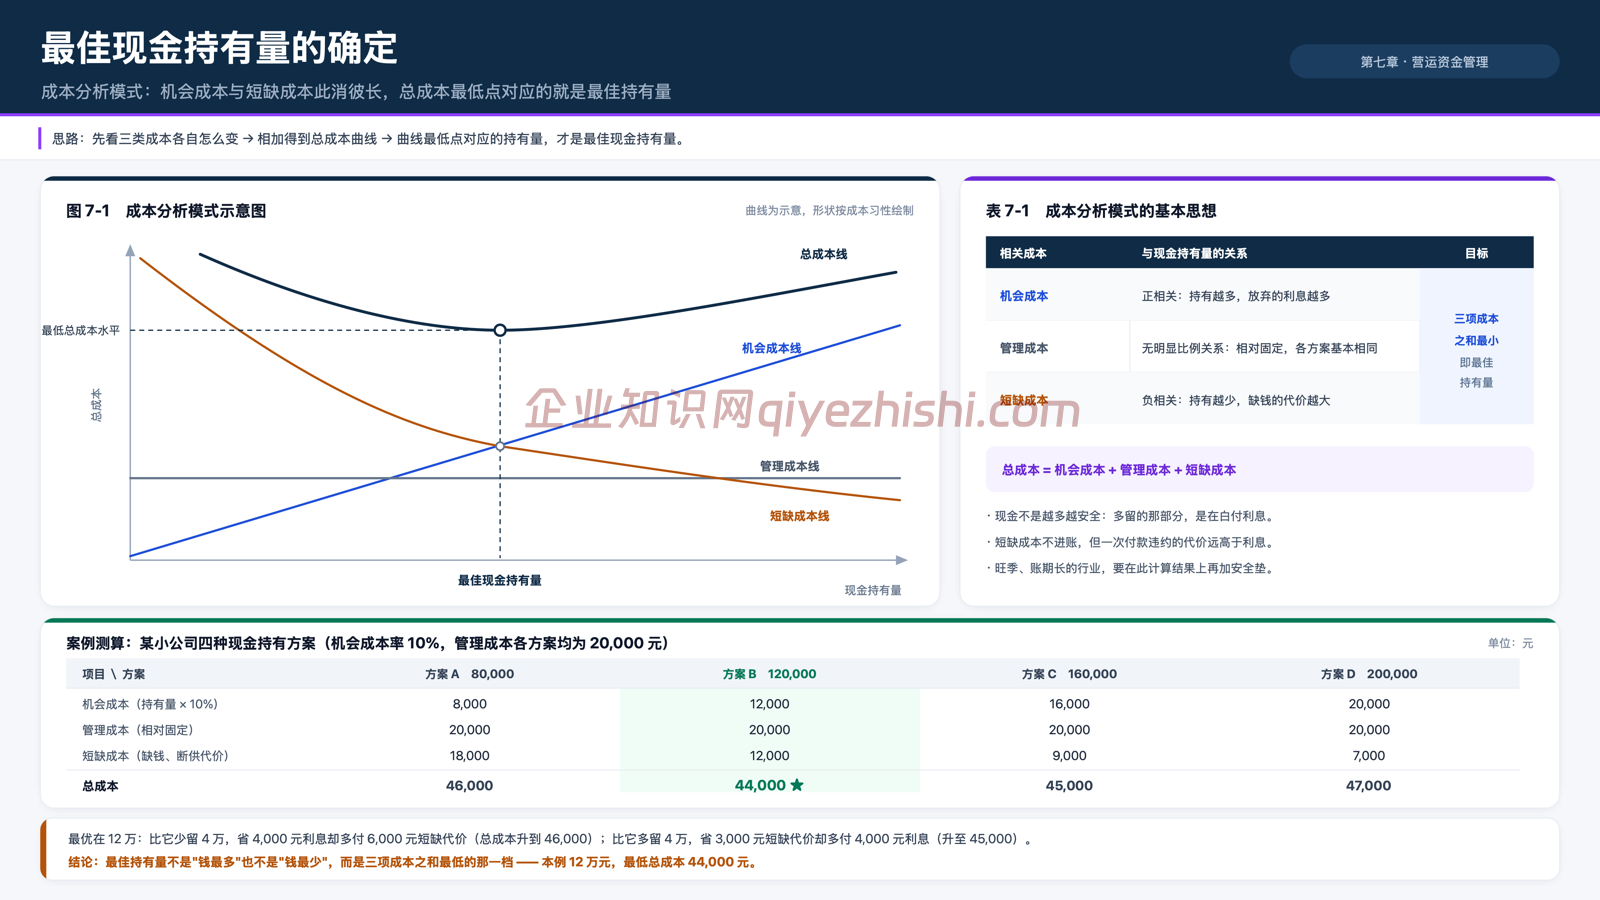
最佳现金持有量的确定
最合理的现金持有量指的是既能使企业因持有现金付出代价最少,又能满足企业现金需求的最佳持有量。
编制现金预算
定期编制现金预算,就是企业按固定的时间间隔(比如每月、每季度)提前规划未来一段时期内的现金流入和流出,用来确保手头始终有足够的钱维持运转。
现金的日常管理
- 合理使用现金浮游量;
- 完善小公司现金管理制度。
现金管理效率评价
现金管理效率评价主要通过现金周转期来判断,现金周转期是支付现金与收到现金之间的时期。该指标的计算与经营周期、存货周转期、应收账款周转期和应付款周转期有关。
经营周期,是指取得存货到销售存货并收回现金为止所经历的天数。
存货周转期,是指从收到原材料、进行生产加工、形成库存商品、直至将库存商品出售所经历的天数。
应收账款周转期,是指库存商品出售后到收回现金所经历的天数。
经营周期 = 存货周转期 + 应收账款周转期
另外一个角度,应付账款周转期是指购买原材料延迟付款的时期,因此:
经营周期 = 现金周转期 + 应付账款周转期
现金周转期 = 存货周转期 + 应收账周转期 – 应付账款周转期
三、应收账款管理
应收账款的功能
- 增加销售量:为增加销售量,小公司一般会采取赊销政策,也就是让人欠款;
- 客户关系维护:良好的应收账款管理有助于维护与客户的良好关系,也就是灵活一些。
持有应收账款的成本
管理成本:公司持有应收账款时,会带来一些开支,开支就是管理成本,成本主要包括:对顾客信用情况进行调查的费用、收集信息的费用、催收账款的收账费用和账簿的记录费用等。
机会成本:应收款只是增加了销售收入,但却没有带来现金,进而失去资金的利息,利息构成了应收账款的机会成本。
- 应收账款的机会成本 = 应收账款资金占用额 ✖️ 资金成本
- 应收账款的机会成本 = 应收账款平均余额 ✖️ 变动成本率 ✖️ 资金成本
- 应收账款的机会成本 =日赊销额 ✖️ 平均收款期 ✖️ 变动成本率 ✖️ 资金成本
- 应收账款的机会成本 = 年赊销额/360✖️ 平均收款期 ✖️ 变动成本率 ✖️ 资金成本
坏账成本:是指由于某种原因导致应收账款不能收回而给小公司造成的损失,这一成本与应收账款数量成正比。
制定应收账款管理政策
制定应收账款的管理政策,是制定应收账款信用政策,包括信用标准、信用条件、收账政策。
- 信用标准:是客户享有商业信用应具备的最低条件,信用标准的高低直接影响销售收入和销售利润;
- 信用条件:是指小公司允许客户赊销的条件,包括信用期限和现金折扣政策等;
- 收账政策:是指小公司向客户收取逾期未付款项的收账策略与措施。
应收账款管理效率评价
应收账款管理效率评价主要是通过应收账款周转期和周转率来判断。
四、存货管理
存货,是指小公司在生产经营过程中为了销售或耗用而储备的资产。
存货的功能
存货功能作用:
- 保证生产经营活动正常进行;
- 适应市场需求的变化;
- 可以降低进货成本。
存货的成本
- 取得成本:是指为获取某种存货而支出的费用,分为订货成本和购置成本;
- 储存成本:为保存存货而产生的费用,包括存货占用资金所应计的利息、仓储成本、保险费用、以及存货破损和变质损失等;
- 缺货成本:是指由于存货供应中断而造成的损失,包括材料供应中断造成的停工损失、产成品库缺货造成的拖欠发货损失和丧失销售机会的损失等。
存货的管理方法
存货的管理方法介绍两种:经济订货批量模型和存货的ABC分析法。
经济订货批量模型
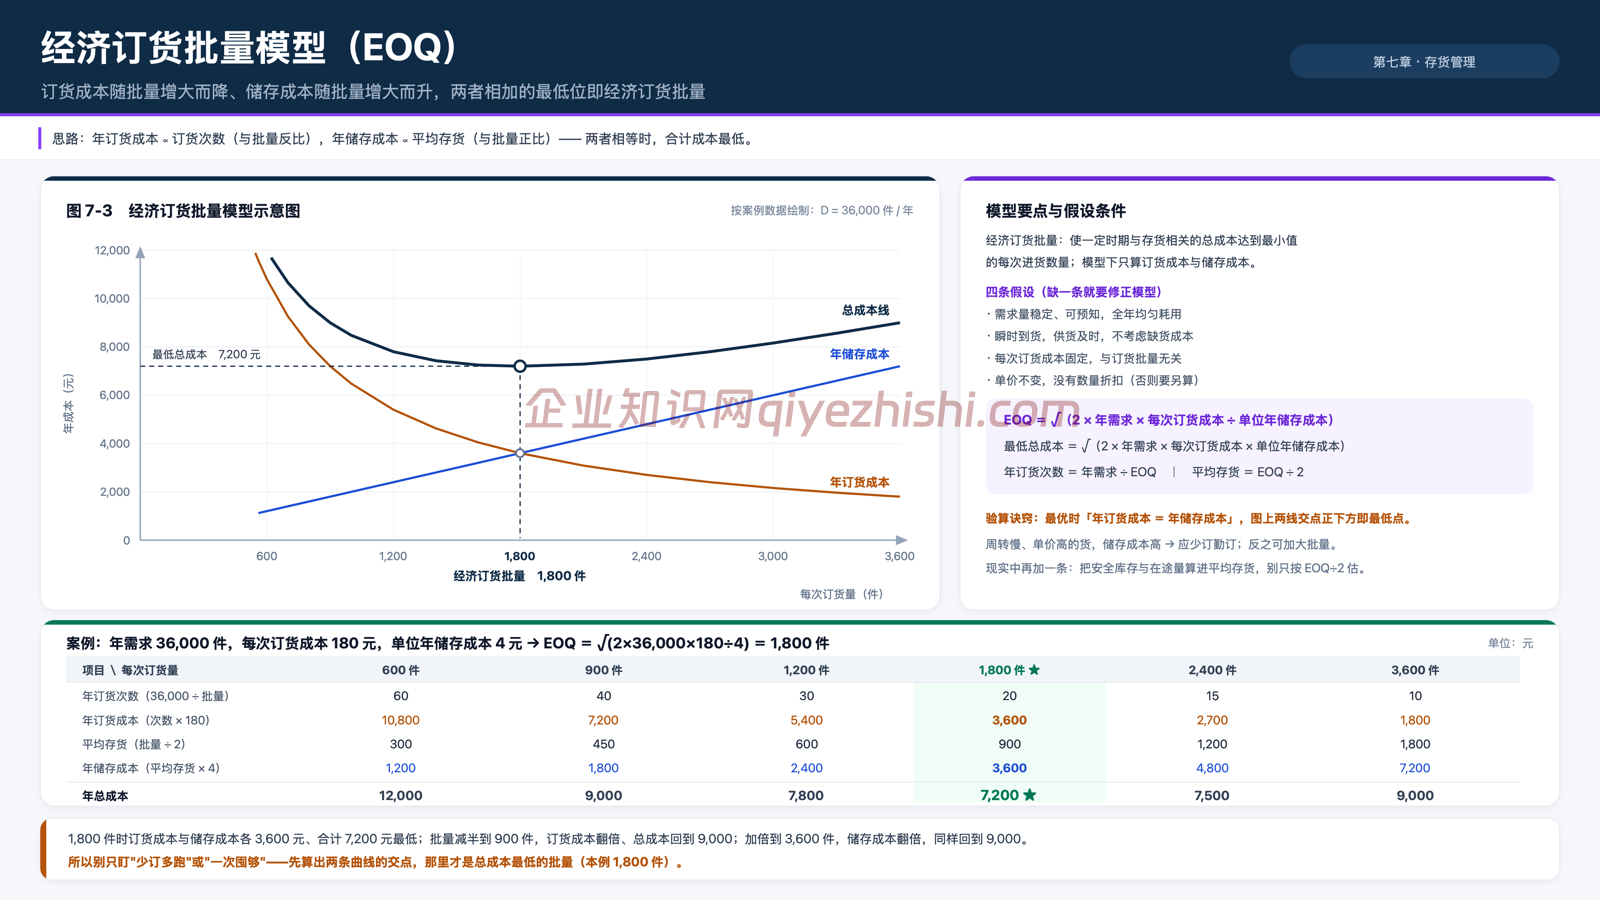
是指能够使一定时期与存货相关的总成本达到最小值的进货数量。经济订货批量的基本模型需要设立一些假设条件:需求量稳定、不考虑缺货成本,因此,模型下的相关成本主要指订货成本和储存成本。
存货需要量一定的情况下,其年订货成本总额与订货次数成正比,年储存成本则与年内的平均存货水平成反比,因为,订货成本和储存成本合计形成的总成本存在最低总成本水平。
存货的ABC分析法
ABC分析法是一种常用语材料物资管理的方法,通过对全部材料物资进行分类,有助于更有针对性地进行控制和管理。
存货管理效率评价
在正常的经营活动中,小公司必须维持一定水平的存货。对存货的质量和管理效率进行评价。衡量存货质量和周转性的常用指标是存货周转期和周转率。
企业知识网( www.qiyezhishi.com ),发布靠谱的网赚项目。发布者:马慧GEO,转转请注明出处:https://www.qiyezhishi.com/jizhang/1207.html