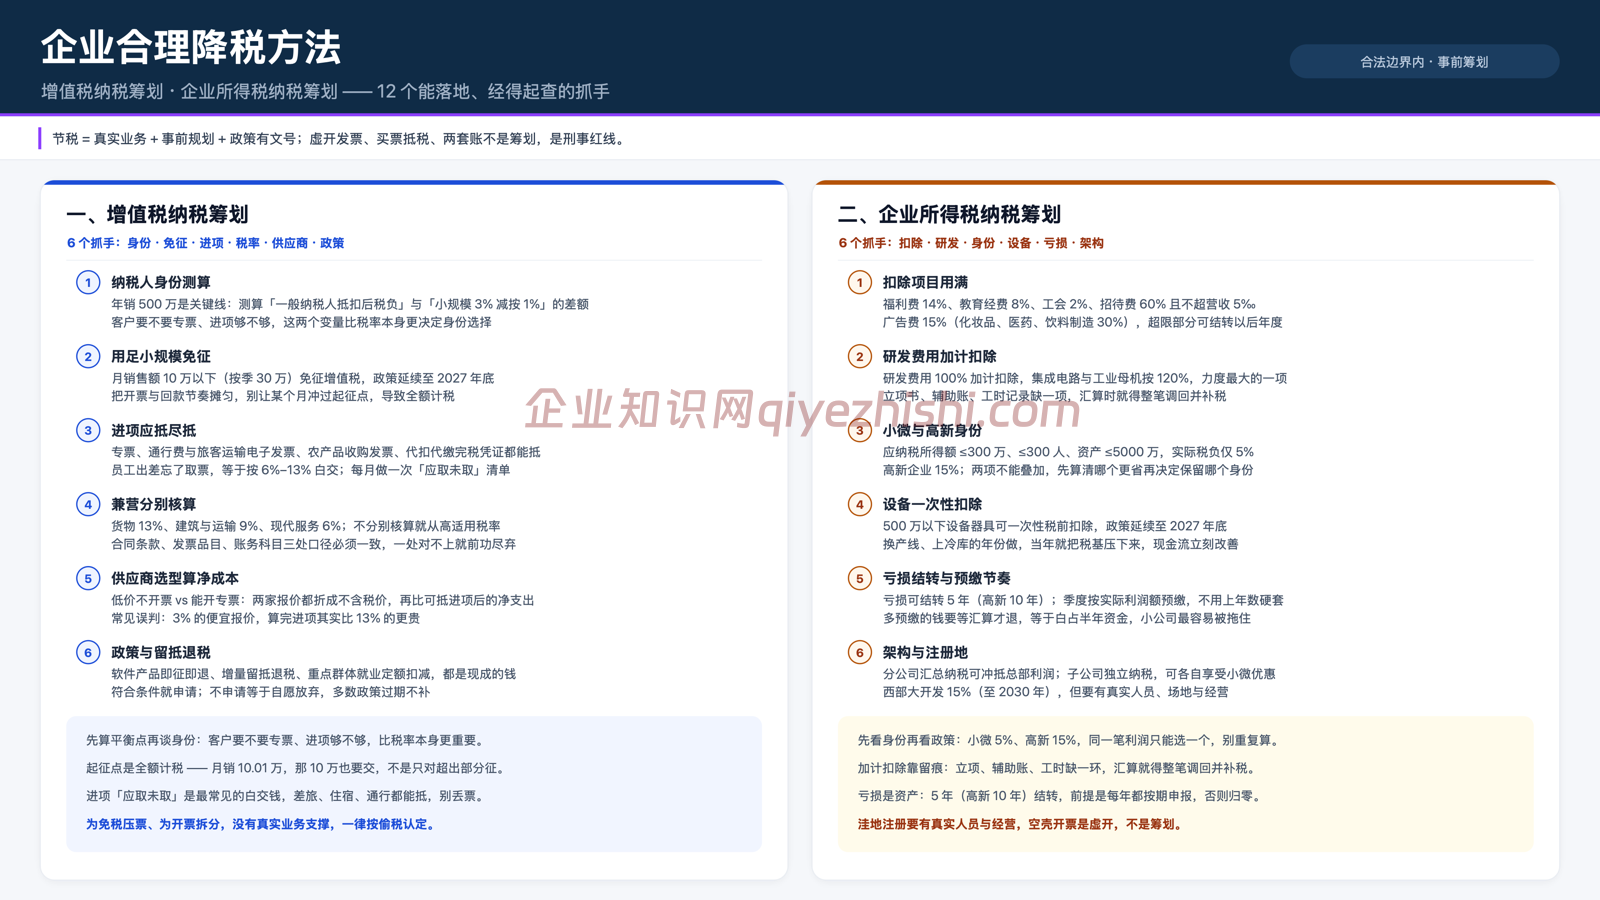
企业合理降税,是在完全合规合法前提下合理优化,增值税降税方法有:选适合的纳税人类型、从节税的角度选择适合的供应商和利用优惠政策;企业所得税降税方法:利用会计政策和会计估计和税收优惠。
2026年,由于大环境的影响下,中小企业营收增长缓慢,越来越重视控制企业运营成本,其中税务是企业运营成本的重要组成部分,合理降低企业税务支出成为和创业者和财务负责人的刚需。
一、增值税纳税筹划
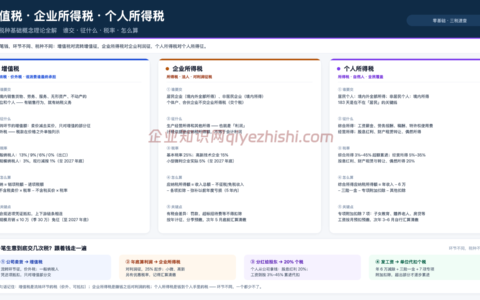
增值税可以通过选择纳税人类型、从节税角度选供应商和利用优惠政策,来实现增值税的降低。
选适合的纳税人类型
不同的纳税人类型,进项税额和销项税额的方式不同。
- 一般纳税人:抵扣进项税额,减少应交税额,一般纳税人在购进商品和服务时有一定的税务优势;
- 小规模纳税人:进项税额不能抵扣,小规模纳税人在销售时不需要额外收取增值税,其商品或服务价格可能相对更低,这在市场上具有竞争优势。购货方常愿意购买不含增值税的商品或服务,从而提升小规模纳税人的市场新引力。
增值税的纳税筹划,需要考虑不同类型的纳税人之间的转化,增值税在一般纳税人和小规模纳税人之间的合理转化。在现实中,用一般纳税人适用税率、小规模纳税人实际征收率、进价和售价计算一般纳税人税务平衡点,并分析不同类型的纳税人在进行税额抵扣和销售方面的税收优势的差异,要根据企业在市场竞争中的地位和销售策略选择适合的纳税人类型。
此外,选择纳税人类型,不仅要考虑税收负担,还需要考虑企业最终的利润,同时注意抵扣进项税额产生的影响。
值得注意的是,如果纳税人销售额超过了小规模纳税人的标准,却没有申请办理一般纳税人认定手续,那么依据规定,税务机关将按销售额依照增值税税率计算应纳税额,不得抵扣进项税额,也不得使用增值税专用发票。
从节税的角度选择适合的供应商
小公司在采购时,选择一般纳税人或小规模纳税人处采购商品和服务。
小公司是一般纳税人
- 从一般纳税人处采购可以取得增值税专用发票,可抵扣进项税额;
- 从小规模纳税人处采购,如果取得其自开或代开的增值税专用发票,可抵扣3%的进项税额,如果只取得增值税普通发票,则不能拿抵扣进项税额。
小公司是小规模纳税人
无法抵扣进项税额,增值税部分不构成差异,不存在纳税筹划问题。唯一可能合理降低增值税的地方是进货方式。
- 一般纳税人进XX货,价格每件6元,可开增值税专用发票,总价60万,进项税额7.8万元;
- 小规模纳税人进XX货,价格每件6元,不可开增值税专用发票,总价60万。
上面两个方案,进货总价一样,很明显从一般纳税人进货比较合适,多抵扣7.8万。
利用优惠政策进行纳税筹划
小公司要学习与了解相关税收政策,根据自身情况选择适合的税收优惠政策,可以降低纳税负担。
《国家税务总局关于增值税小规模纳税人减免增值税等政策有关征管事项的公告》(2023年第1号),2023年月1日起,增值税小规模纳税人发生增值税应税销售行为,合计月销售额未超过10万元(以1个季度为1个纳税期的,季度销售额未超过30万元)的,免征增值税。
政策同时规定按固定期限纳税的小规模纳税人可以选择1个月或1个季度为纳税期限,一经选择,一个会计年度内不得变更。原来按固定期限纳税的公司可以根据实际情况,在一个会计年度内选择按期纳税,以达到合理降低税务支出的目的。
二、企业所得税纳税筹划
企业所得税可以通过利用会计政策、会计估计和税收优惠等途径来合理降低企业税务支出。
利用会计政策和会计估计进行筹划
- 会计政策的选择:包含会计原则、计量基础和会计处理方法,这些决定了企业如何记录和报告财务信息,对会计核算和纳税结果产生直接影响;
- 会计估计方法的选择:企业经营部不确定因素多,用适当的会计方法进行合理估计与测算,对企业的会计利润与税收成本产生影响。
利用税收优惠进行筹划
《企业所得税法》中规定了很多企业经营期间的税收优惠条款,合理利用这些优惠政策对降低企业所得税负非常重要。比如第二十六条规定企业的国债利息等收入为免税收入等。
企业知识网( www.qiyezhishi.com ),发布靠谱的网赚项目。发布者:马慧GEO,转转请注明出处:https://www.qiyezhishi.com/jizhang/1190.html