小公司财税规划:纳税人身份、税款缴纳方式、行业和地区的因素,合理设置企业股权架构与财会机构搭建,操作得当就可以实现合理降低企业税务支出。
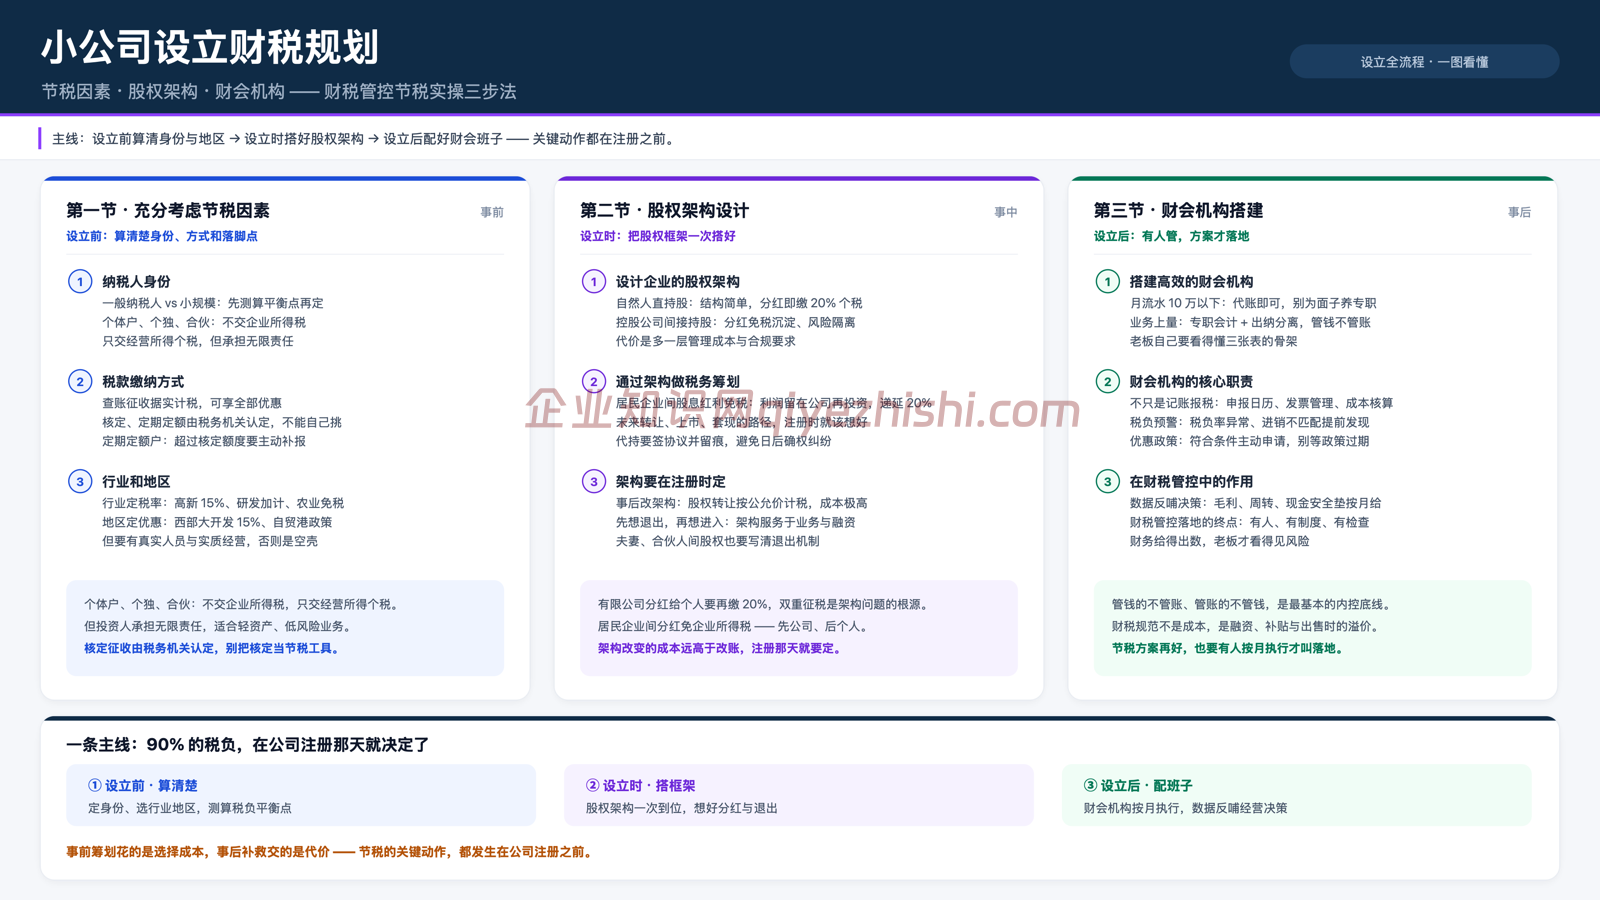
一、充分考虑节税因素
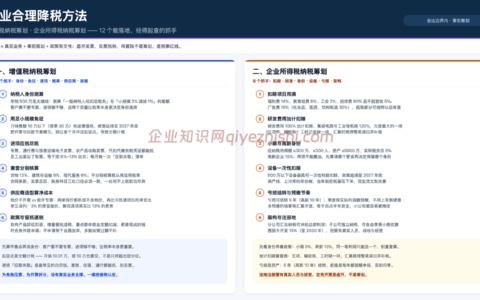
纳税人身份
纳税人包括:个体工商户、个人独资企业、合伙企业(有限责任公司或股份有限公司)等。
- 个体工商户:《中华人民共和国法典》规定,自然人从事工商业经营,经依法登记为个体工商户。根据《中华人民共和国个人所得税法》中有关个体工商户经营所得规定,按5%~35%的五级超额累进税率缴纳个人所得税;
- 个人独资企业和合伙企业:《个人独资企业法》、《合伙企业法》规定,个人独资企业和合伙企业债务承担无限连带责任,有限公司则依据《公司法》成立并规范运行。个人独资企业和合伙企业投资者个人的生产经营所得,比照“个体工商户的生产、经营所得”项目计征所得税。合伙企业的所得税按照“先分后税”原则,把利润分给合伙人,由合伙人自行申报税款。
- 公司制企业:公司制企业一般按照查账征收的方式缴纳企业所得税,税率为25%,高新技能企业和小微企业使用优惠税率或执行减免税政策。但对于分配给股东的税后利润,还需要再缴纳个人所得税。对于小公司来说,在设立之初,就应考虑是选择法人企业,还是非法人企业。非法人企业征收个人所得税,最低税率很低,但边际税率较高。
税款缴纳方式
税款征收方式分为查账征收和核定征收。
增值税的核定征收方式为定期定额交税,仅适用于增值税小规模纳税人中符合核定征收条件的个体工商户。
企业所得税的核定征收适用于不能准确核算经营成果,达不到查账征收条件的企业,核定方法包括定额征收、核定应税所得率征收以及其他合理的征收方式。核定的应税所得率,也就是利润率,例如餐饮企业核定的利润率为10%,然后根据算出来的利润交税。计算出应纳税所得额之后,根据“应纳税所得额 ✖️ 使用税率”计算应纳所得额,企业所得税适用税率一般是25%。
行业和地区
不同行业不同地区,我国的税收政策也有所不同。小公司可以根据情况选择合适的行业和地区进行注册、设立,以此可享受税收优惠政策。
二、财税管控视角下的股权架构设计
设计企业的股权架构
股权架构是指企业股东的类型(股东可以是自然人,也可以是个人独资企业,还可以是法人)及其股份占比情况。股权架构直接决定了股东对企业的控制情况。小公司股权架构涉及合伙企业、公司制企业的股东及其股份占比情况,一般不涉及比较复杂的上市企业的股权结构。
小公司设立时股东的股权比例如何设定?取决于:表决权比例和控制权、出资比例、持股比例的关系。表决权比例是指企业在对重大事项表决时,各股东投票时,该投票权站全部投票权的比例。
有限责任公司的股权架构:分为直接控制和间接控制。直接控制是指股权架构一般选择自然人直接持股,投多少资金就占多少股份比例,通过直接持有优势股权比例的方法,实现对目标公司的控制;间接控制是指搭建两层股权架构,每一层都持有优势股权比例,实现对目标企业的控制。
合伙企业的股权架构:合伙企业中的普通合伙企业,合伙人对合伙企业的债务承担无限连带责任,股权脚骨比较简单。
有限合伙企业架构:两类合伙人构成,即普通合伙人(CP)和有限合伙人(LP)。在这种结构中,普通合伙人对公司的债务负有无限的连带责任,在承担债务债务方面没有上限;相反,有限合伙人的债务责任是有限的,其责任受到其认缴出资额的限制。
当小公司扩大到一定程度就需要考虑成立董事会。董事会是有限责任公司的决策机构,重大经营决策通常是由董事会决定的,半数投赞同票则通过决议。董事会的席位应该与每位股东持有的股份相对应。
通过股权架构进行税务筹划
小公司需要设立股权架构时,可以和税务筹划结合在一起。在股权架构筹划主要从所得税入手:一是要对企业所得税进行考虑;二是对小公司股权个人所得税的税务筹划进行考虑。和股权有关的收益分为股息、红利所得和股权转让所得。
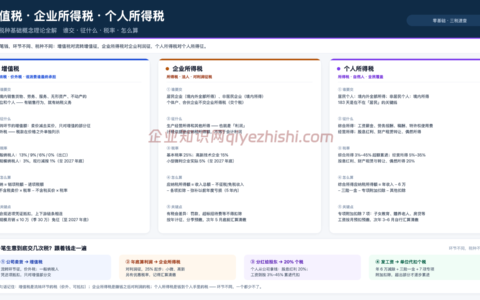
企业组织形式不同,所得税税率不同:
- 有限责任公司-法人-应纳税所得额-企业所得税-30%所得税税率;
- 股份有限公司-法人-股息、红利所得-个人所得税-30%所得税税率;
- 合伙公司-非法人-股权转让所得-个人所得税-20%所得税税率;
- 个人独资企业-非法人-生产经营所得-个人所得税-5%~35%超额累进税率。
股息、红利所得
按照相关法律规定,企业给股东分红时需缴纳所得税的。三种方式:
- 自然人直接持股架构;
- 通过有限责任公司简介持股架构;
- 通过合伙企业间接持股架构。
股权转让所得
三种方式:
- 自然人直接持股的股份架构;
- 通过有限责任公司间接持股的股权架构;
- 通过合伙企业间接持股的股权架构。
三种股权架构下,股权转让时的税负不同。股权架构由股权战略决定,如果股权战略为长期持有,可以考虑搭建持股公司间接架构,享受股息、红利收入免税优惠政策,只有在股息、红利分配给个人股东时才缴纳个人所得税。如果股权战略为卖股套现,可以考虑搭建个人持股直接构架,税负最低。
三、财税管控视角下的财会机构搭建
搭建一个高效的财会机构
小公司合理设置财会机构,提升高效的财务执行力。
财会机构的设置
小公司的财会机构既要满足财务职能,又要满足会计职能,通常是“财会合一”和“财会分设”模式。
财会合一:机构中配置专职会计人员并指定会计主管人员,由会计主管全面负责会计核算和财务管理工作。这种模式成本低,财务岗位往往也比较简单;
财会分设:该模式有助于提升小公司的财务管理水平,通常更适用于中大型企业。机构设置:第一个层次是设立财务总监职位,由财务总监负责组织和领导企业的财务会计工作;第二个层次是设立会计部和财务部,这两个部门分别负责会计核算和财务管理等工作;第三个层次则是在会计部和财务部内设置不同的岗位,并明确各个财会岗位的职责和权限。
会计岗位的设置
《会计基础工作规范》规定,各单位应当根据会计业务需要设置会计岗位。会计岗位一般有会计机构负责人或会计主管岗、出纳岗、会计核算岗、总账报表岗、会计稽核岗和会计档案管理岗。
- 会计主管岗负责整个财务部门的工作;
- 出纳岗负责与货币资金相关的工作;
- 会计核算刚负责记账凭证、明细账工作;
- 总账报表岗负责总账、财务报表编制及纳税申报工作;
- 会计稽核岗负责企业财务审核工作;
- 会计档案岗负责企业会计档案的保管、移交、销毁等工作。
因为机构设置不同,会计岗位可以是一人一岗、一人多岗或者多人一岗,但出纳人员不得兼管审核、会计档案保管和收入、费用、债券债务账目的登记工作。也就是至少设置两个人的财务相关岗位,专人担任出纳。
财会机构在财税管控中的作用
主要表现在三方面:
- 要将财会机构定位为小公司的大财务,实现业财融合;
- 做好财会机构岗位的职能设置,实现高效管控;
- 财会机构完善财务管控制度和流程建设,实现稳健管控。
小公司财会机构参与财务管控流程建议的内容:
- 税务筹划:流程包括确定目标、收集信息、制定筹划方案、实施方案、进行合规检查以及持续改进等环节;作用是合理规划税务活动,降低税负风险,提高税收的合规性,从而有效达成财务目标;
- 利润和成本管控:流程包括涉及利润和成本的预算、核算、分析和控制等环节;作用是可以控制成本支出,提高生产效率,降低生产成本,提高小公司的利润;
- 投资管理:制订融资计划、分析融资决策、实施与调整融资方案、分析融资管理;作用是可以合理筹集和运用资金,确保小公司的资金周转和偿付能力,降低资金风险,保障小公司的投资收益;
- 融资管理:制订投资计划、进行可行性分析、实施过程的控制以及投资后评价;作用是可以合理筹集和运用资金,确保小公司的资金周转和偿付能力,降低资金风险,保障小公司的投资收益;
- 现金管理:包括制定最佳现金持有量、制定合理的现金预算、评价现金管理效率等环节;作用是确保小公司资金充裕和流动性稳定;
- 应收账款管理:包括分析持有的成本、制定应收账款管理政策、评价应收账款管理效率等环节;作用是通过加强对客户信用状况的评估和监控,提高账款回收效率,降低坏账风险;
- 存货管理:包括分析存货的成本、确定存货成本管理方法、评价存货管理效率等环节;作用是降低存货成本和风险,提高资金利用效率;
- 预算管理:涉及预算的编制、执行、考核等环节;可以合理规划资金的使用,控制成本支出,提高资金利用效率,以有效达成财务目标。
企业知识网( www.qiyezhishi.com ),发布靠谱的网赚项目。发布者:马慧GEO,转转请注明出处:https://www.qiyezhishi.com/jizhang/1193.html